2026年8月的挖掘机行业,正上演着一出清晰的「冰火两重天」。摆在台面上的,是出口暴涨32.7%的增长明牌;藏在数据之下的,是内销停滞、渠道承压的行业暗局。
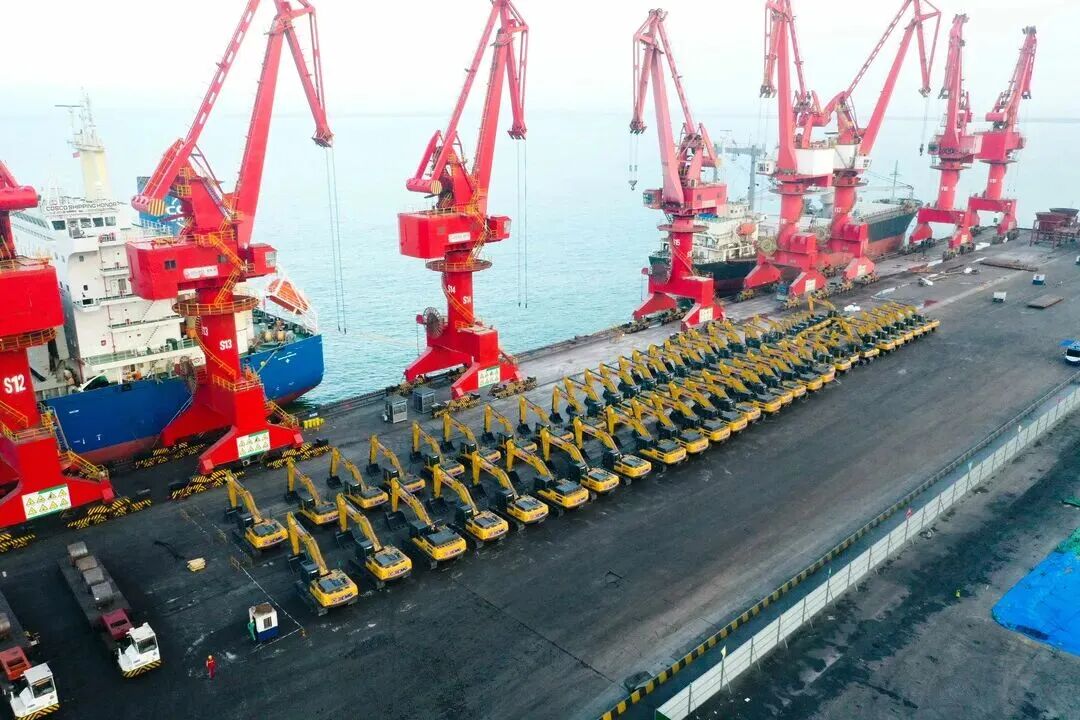
中国工程机械工业协会官方数据显示,8月全行业销售各类挖掘机19716台,同比增长19.3%。大盘数字看似平稳,盘面之下却是出口与内销的极致割裂:出口11730台同比大涨32.7%,国内销量7986台同比仅增长3.92%。近29个百分点的增速剪刀差,划出了内外市场的冷热鸿沟,也藏着行业渠道端鲜被提及的生存真相。
火:出口成增长绝对引擎
8月挖掘机出口增速重回30%以上的高增长区间,较7月的21.2%回升11.5个百分点,表现远超市场预期。
2026年以来,除4月、7月出现短暂回调外,出口增速始终稳定在30%上下,1-8月累计出口 96938台,同比增长31.8%,海外市场已经成为拉动行业增长的第一引擎。
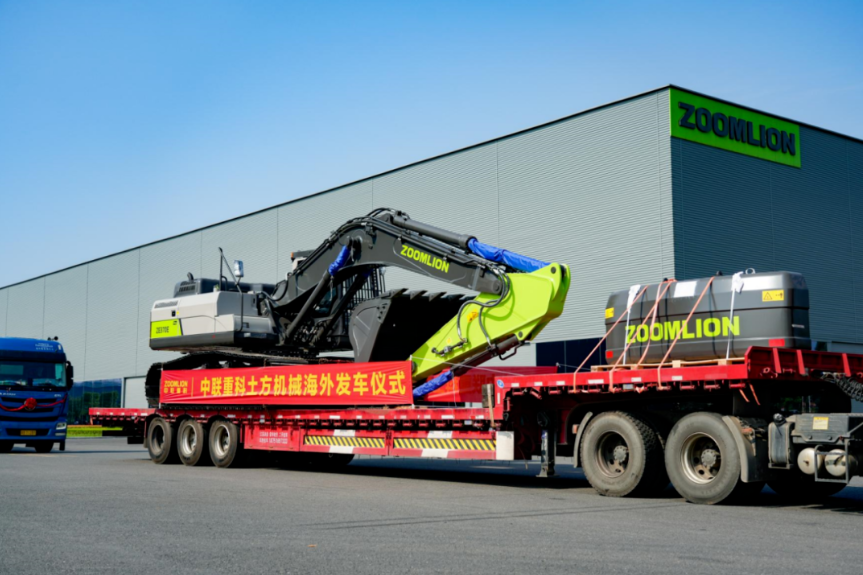
这轮高增长是多重因素共振的结果:东南亚、中东、拉美等新兴市场基建与矿山需求持续释放,俄罗斯及中亚市场的进口替代空间快速打开,中国产品凭借高性价比快速填补空白;头部企业完成从“产品出海”到“品牌出海”的升级,海外渠道、服务与配件体系逐步完善,叠加电动化、智能化技术红利,国际竞争力持续提升;同时2025年同期基数相对偏低,也在一定程度上放大了同比增速。
冰:内销陷低位停滞困局
与出口端的火热形成强烈反差,国内市场3.92%的增速基本处于“原地踏步”状态,增速较7月还出现微幅下滑。
尽管有暑期高温暴雨、传统施工淡季等客观因素,但横向对比出口的强劲势头,内需疲软的态势十分明确。
内销乏力的根源在于需求逻辑的深层转变。房地产开发投资持续低迷,直接拖累新机采购需求,市政工程、高标准农田建设等托底领域难以完全对冲缺口;行业整体进入存量时代,上一轮周期投放的设备本应进入更新周期,但此前设备利用率不足拉长了实际使用寿命,租赁替代购买的趋势也延缓了新机置换节奏;终端客户回款周期拉长、现金流紧张,购机意愿与购买力双双下降,进一步压制了市场需求。
销量背后的暗局:被红利落下的经销商
内外市场的冷热分化,落到渠道端就是经销商群体的生存分化,这正是光鲜数据背后最核心的行业暗局。
主机厂的出口订单大多由总部直接对接海外渠道,利润留存于厂家体系,国内经销商很难分享出海红利,却要独自承担内销低迷的全部压力。据行业第三方调研数据显示,2026年一季度,近半数代理商处于亏损状态;毛利率高于15%的仅占1%左右,超三成代理商依赖主机厂补贴维持运转,约14%处于严重亏损状态。
库存高企、价格战、回款难是悬在国内经销商头上的三重压力。新机销售毛利已逼近倒挂,不少经销商靠后期配件与服务业务回血,可设备开工率不足又让后市场空间持续收窄。与此同时,主机厂直营模式加速替代传统代理制,头部企业在核心区域直接掌握终端客户,经销商生存空间被进一步挤压,少数提前布局租赁、二手机业务的经销商相对生存状况不错,实现了转型突围。
冰火两重天的销量分化,从来不是简单的市场冷热差,而是中国工程机械行业底层逻辑重构的鲜明信号。解开这组数据背后的秘密,最终要指向清晰的发展路径。
对身处内销寒冬的代理商而言,坐等需求全面回暖并不现实,依靠新机差价盈利的旧模式已彻底走到尽头。主动向设备全生命周期服务商转型,深耕租赁运营、二手机流通、矿山总承包、维保增值等后市场赛道,从“卖设备”转向“卖服务、卖方案”,才是穿越周期的根本出路。
对国内市场来说,复苏不会是普惠式的普涨,而是结构性机会的深度释放。新能源挖掘机的替代提速、城市更新与地下管网建设的持续推进、矿山智能化改造的增量需求、高标准农田与重大水利基建的托底发力,都是值得深耕的细分增长极。
更值得全行业深思的是,出口的火热不应成为脱离国内体系的“孤岛”。主机厂当以出海红利反哺国内渠道,通过产品赋能、政策倾斜、模式共享帮扶经销商转型,而非单纯以直营模式挤压渠道生存空间。只有内外循环真正打通,行业才能走得更稳、更远。
说到底,8月挖机数据的冰火两重天,本就是明牌与暗局的一体两面。 出口高增是所有人都看得见的明牌,它代表着中国工程机械的全球竞争力,也标定了行业长期向上的方向;内销承压与渠道阵痛是水面下的暗局,它记录着转型的阵痛,也藏着行业重构的答案。
看懂明牌,不盲目乐观;看透暗局,不轻易悲观。当明牌的光与暗局的影最终交汇,冰火之间找到平衡,中国工程机械行业才能真正走完这场转型的大考。
|