9月16日上午,工程机械板块大幅走低,板块盘中跌幅超过4%。三一重工盘中一度触及跌停,截至上午收盘跌8.72%,半个交易日成交额28.6亿元,达到上一交易日全天的4倍以上;恒立液压盘中跌幅一度接近8%,徐工机械、中联重科、柳工、山推股份、杭叉集团等同步放量下行。
但将视线从股价拉回刚出炉的销量数据,行业基本面与市场情绪之间存在明显温差。
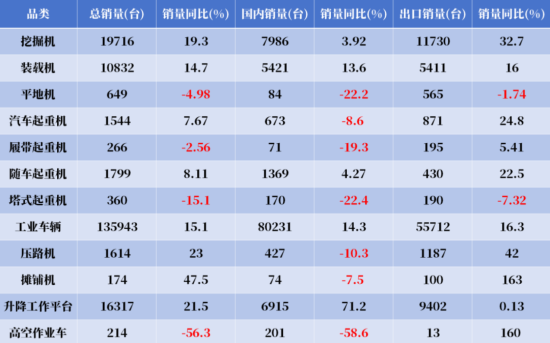
单看8月数据,工程机械行业在传统淡季尾声与“金九银十”衔接窗口下,增速回升,12类主要产品中8类实现同比增长,4类下跌。压路机同比增长23%、摊铺机增长47.5%、升降工作平台增长21.5%,叉车增长15.1%;塔式起重机同比下降15.1%,高空作业车下降56.3%,但后者主要系去年同期高基数所致。
从1-8月累计数据来看,多数品类保持正增长,“出口托底、内需分化”成为当前行业突出的市场特征。
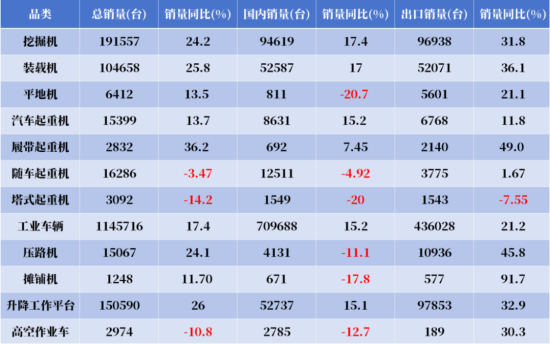
出口仍是驱动增长的核心力量,但2026年出口的区域结构正在发生重要位移。过去两年,非洲矿业需求是出口增长的主要增量来源,2026年以来拉美市场增速逐渐加快,哥伦比亚、巴西、墨西哥、秘鲁等市场景气度持续走高,反映出新兴市场基建需求的全面扩散。
8月多数品类出口销量实现同比正增长,汽车起重机增长24.8%、叉车增长16.3%、高空作业车增长160%,品类间出口增速差异逐渐扩大,海外需求正从矿业开采转向“基建+矿业+数据中心”的多元支撑,欧美市场受益于AI数据中心基建的拉动开始贡献增量,这种区域多元化的出口结构,比单一市场的高增长更具可持续性。
再看国内市场,8月仅挖掘机、装载机、随车起重机、叉车、升降工作平台实现销量同比正增长,其余品类均同比下降。
与房地产施工强绑定的塔式起重机8月国内下降22.4%,1-8月累计下降20%,仍是行业最薄弱的环节。但基建相关的土方机械和路面机械,在雅江水电站、新藏铁路等重大项目拉动下,需求基本盘保持稳固。据统计,8月制造业PMI回升至49.8%,新订单重回扩张区间,产需同步改善,表明内需的底部支撑力量正在积累。
装载机是观察电动化渗透最清晰的窗口,8月电动装载机内销占比达56%,1-8月累计占比约58%,电动装载机在矿山、港口等封闭场景的全生命周期经济性已得到充分验证。同时,电动化的出口也在起步,1-8月电动装载机累计出口2575台,海外充电设施薄弱仍是瓶颈,但这也意味着一旦基础设施改善,出口电动化的增量空间极为可观。
此外,汇兑是当前盈利格局中的关键变量,据Wind数据统计,上半年徐工、三一、中联重科、柳工四家龙头主机厂的汇兑损失合计就超过45亿元。目前,三一重工海外收入占比已达61.33%,徐工机械首次突破50%,中联重科达57.25%,海外收入占比越高,汇兑波动对表观利润的侵蚀越显著。
招商证券指出,行业景气度在Q1、Q2连续超预期,股价走弱的主因系汇兑损失影响表观业绩以及地缘冲突等宏观因素,经营层面现金流和毛利率的改善并未逆转。
总体来看,8月数据所揭示的行业图景,已不能用简单的“复苏”来概括,出口的区域多元化、内需的增速分化、电动化的规模突破、盈利的质量修复,共同指向一个更成熟的行业形态——增长不再依赖单一市场或单一品类,而是建立在全球竞争力提升的坚实基础之上。
9月16日的股价大跌,反映的是市场对贸易摩擦升级和汇兑扰动的短期恐慌,而非对行业基本面的否定。当情绪释放之后,销量数据所揭示的出口结构升级与内需底部修复,仍是决定行业走向的更重要变量。
|