工程机械行业一路走来,几乎每位从业者都对旺季蹲守发动机产能、追着液压厂商排产的经历记忆犹新。彼时的供应链协作,多围绕账期、采购规模、交付优先级展开,体量往往就是议价权的代名词。
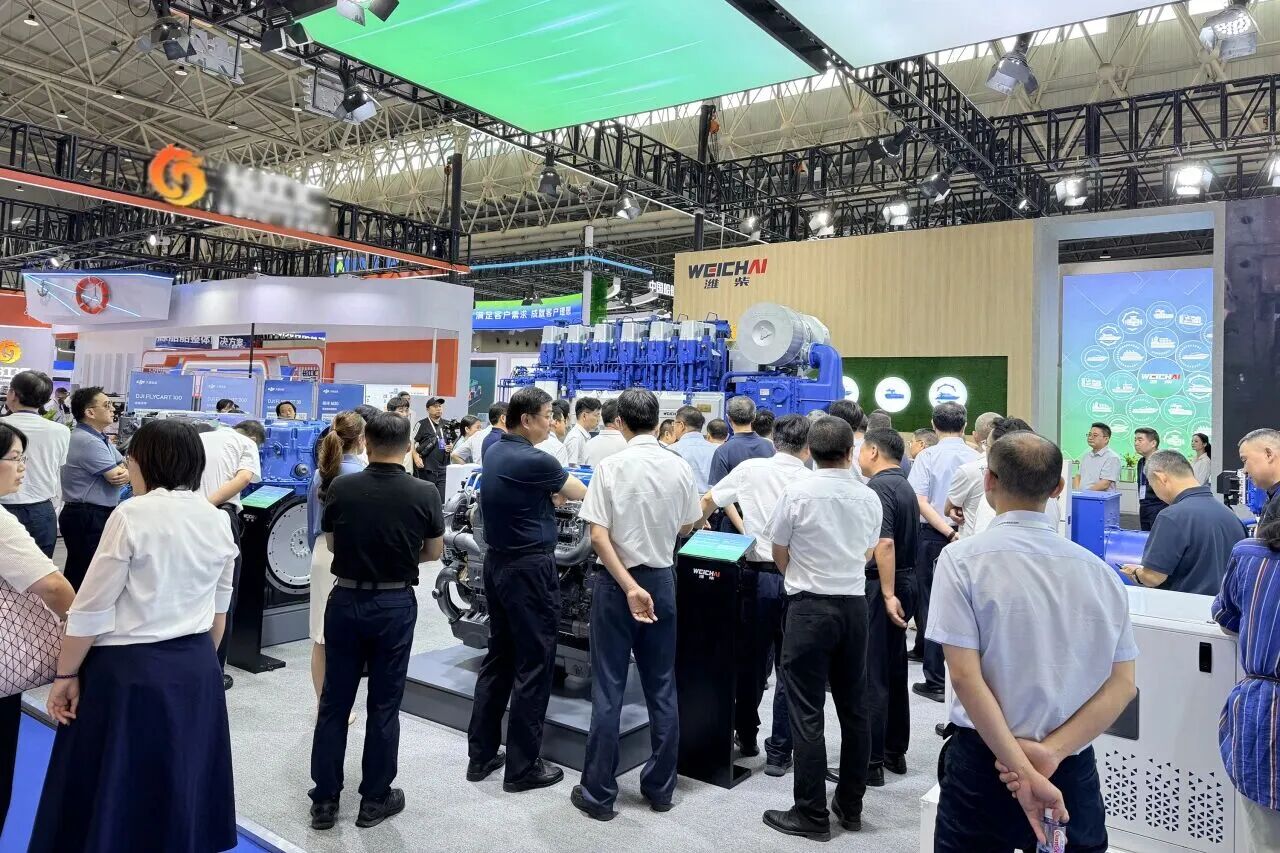
但国庆后接连落地的两桩合作——潍柴动力与临工重机深化战略协同、恒立液压与徐工深化新能源合作,正在推动这套行业规则迭代升级。它不是简单的 “供货续约”,而是工程机械供应链从保供稳价走向差异化协同、价值共创的鲜明信号。这种变化并非一蹴而就,而是近十年产业链步步演进的必然结果。
潍柴 + 临工重机“保供合作”到“深度协同”
十年前,这类合作多被视作年度供货框架的例行升级。2017—2020年行业上行周期,潍柴与多家头部整机企业相继达成战略合作,核心聚焦稳定供应、价格协同、售后提效,本质是 “量大价优、旺季倾斜” 的保供稳价安排,头部客户的合作条款大体相近,行业共享着相对均衡的供应链资源。
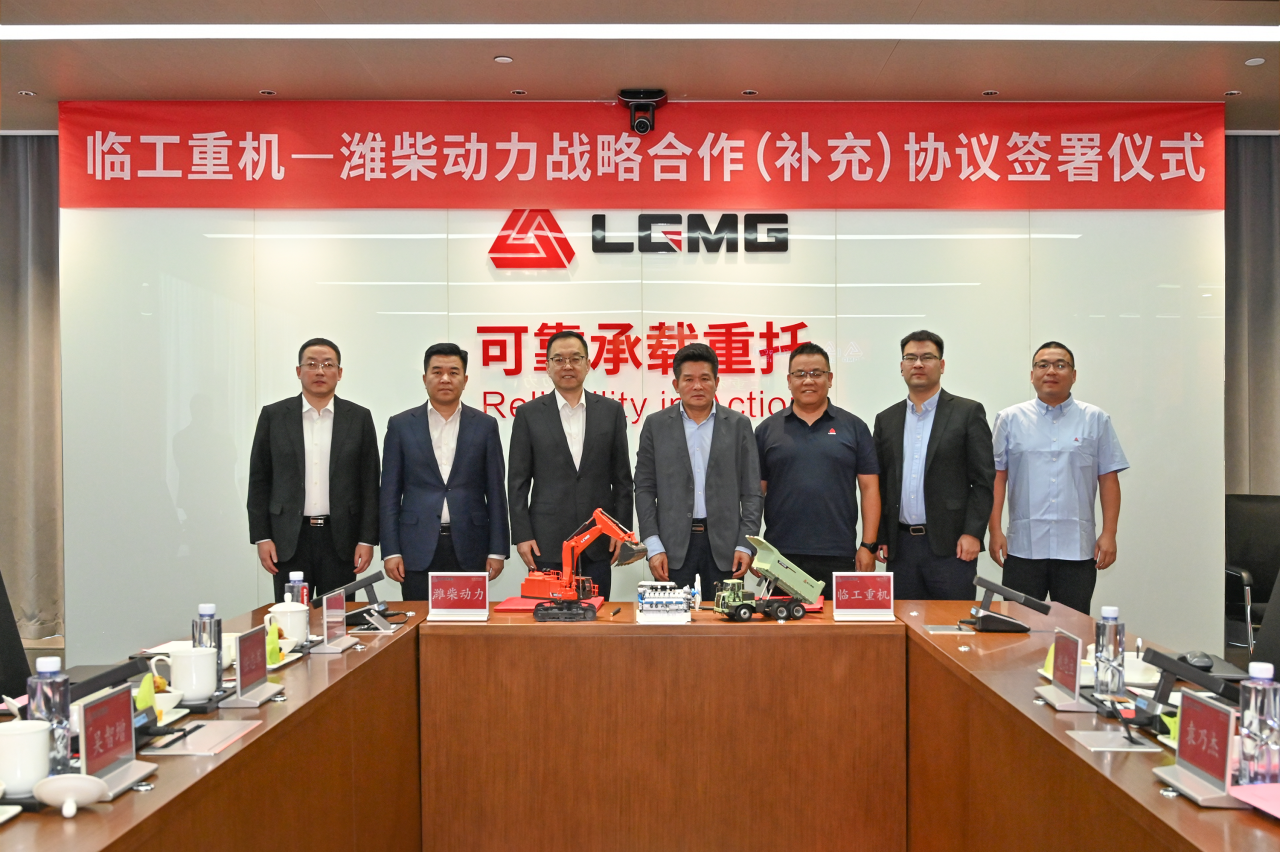
但此次与临工重机的战略合作,明显越过了单纯买卖的边界。官方披露的四大维度——传统与新能源动力配套协同、联合开发新产品、质量体系共建、全球服务网络共享,均指向 “共同定义产品” 的深层协同,而非传统的 “按单采购产品”。
针对高空作业平台、矿山运输设备等细分场景,双方从参数定义阶段就同步介入,落地专属适配的定制化动力方案;海外服务网络双向打通,渠道、网点、售后资源实现协同复用。
需要强调的是,这并非排他性专供,行业内其他企业仍可正常采购潍柴全系列产品。与过去“优先供货”的差异不同,今天的协同深度差异,更多体现在联合研发颗粒度、产品迭代效率、全球服务响应能力上。这种差异在行业平稳期或许并不显眼,但在供需波动周期或技术迭代关键节点,会转化为实实在在的发展势能。
徐工+恒立:电动化赛道协同从源头展开
如果说潍柴与临工重机的协同,是传统动力赛道沿着产业链纵深的梯度升级,那么恒立液压与徐工的深度牵手,则在电动化新赛道上,打开了上下游协同创新的全新想象空间。
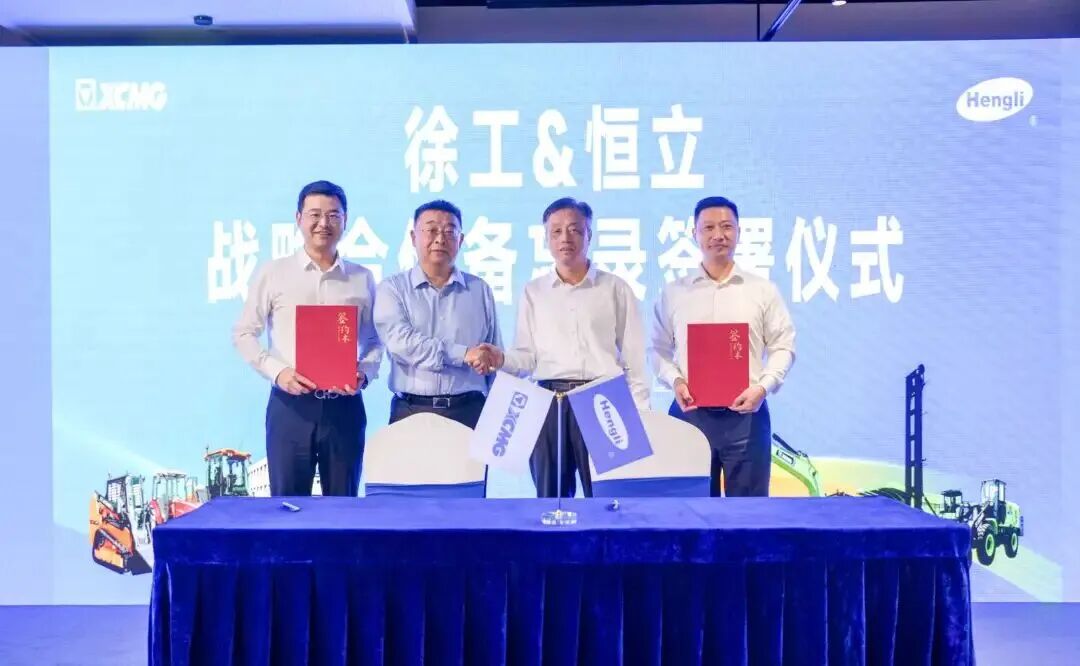
很多人对恒立的印象还停留在 “油缸供应商”,事实上,它早已从传统液压元件厂商,成长为国内电驱液压系统、电动执行器等核心解决方案的重要提供者。行业电动化起步阶段,恒立与多数整机厂采用通用配套模式:上游输出标准化方案,下游完成采购集成,全行业站在相近的技术起跑线上。
本次战略合作的核心,锚定新能源电驱动系统联合技术创新、供应链战略协同、海外业务拓展三大方向。这意味着双方从技术路线选型阶段就深度联动,针对徐工全系列产品矩阵定制专属解决方案,实现同步迭代、同步验证、同步落地。
同样,这并不意味着其他企业无法采购恒立的产品。而是在电动化这个技术快速迭代的赛道,协同深度的不同,终将转化为迭代效率的差异。当通用化方案还在市场验证推广时,深度协同的定制化方案或许已经完成了下一代技术迭代。电动化的竞赛,从来不止于终端产品的竞速,更在于上游产业链的协同效率。
不是 “选边站队”而是协同逻辑升级
两起合作接连落地,本质是同一个产业规律的体现:工程机械从增量扩张进入存量深耕阶段,供应链的协作逻辑自然随之迭代升级。
近十年,行业产业链合作大致经历了三轮演化:
2016—2020年增量上行期,核心是保产能、锁价格,上游企业追求全行业覆盖;
2021—2023年转型启动期,核心是做适配、推新品,上游为核心客户提供优先适配服务;
如今进入存量深耕期,核心转向建能力、共出海,上游与优质伙伴开展全链条深度协同。
这并非排他性的阵营划分,而是在公平竞争基础上,龙头企业间更高水平的分工协作。真正的产业竞争力,从来不是单点的突围,而是生态的共进。头部企业的深度协同,有助于加速技术突破与效率提升,协同形成的技术成果与行业标准也会逐步外溢,带动产业链整体升级;对广大中小企业而言,则需要重新锚定自身定位——要么在细分场景深耕到极致,要么融入更成熟的产业生态网络,靠差异化价值找到自身的发展坐标。
说到底,靠信息差、价格战跑马圈地的粗放时代已经落幕。未来的行业竞争,不只是单一产品的比拼,更是供应链体系与产业生态的较量。从保供到共创,供应链的每一步进阶,都是产业高质量发展的坚实脚印。
当供应链协同进入体系化竞争的新阶段,企业如何找准定位、融入生态、实现价值突围?这或许是比 “谁与谁合作” 更值得全行业深思的命题。
|