工程机械出海领域,一则新政近日引发全行业高度关注。
10月19日,商务部、海关总署联合发布2026年第50号公告,明确自11月18日起,将三类高端工程装备及其核心零部件、关联技术正式纳入出口管制范畴。此番管制政策的落地,让不少从业者心生疑问:高端装备出口势头正盛,为何要加以管控?
先划重点 三类物项分级管控 绝非全面禁运
首先需要厘清的是,此次管制并非全面禁止出口,而是针对具有两用属性的高端装备实施分级管控,合规贸易渠道始终保持畅通。
根据公告内容,此次纳入管制的物项明确分为三大类,覆盖整机、核心零部件与配套技术全链条:
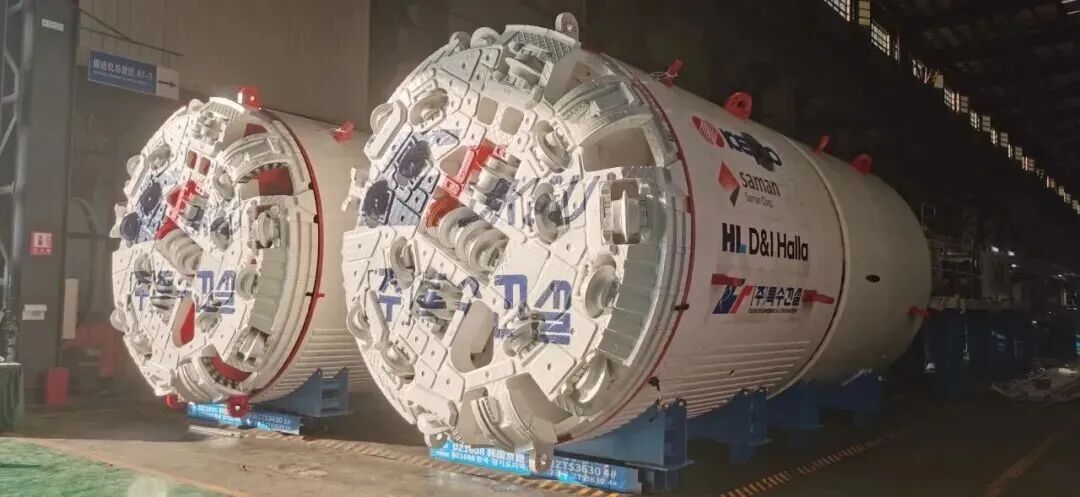
第一类为全断面隧道掘进机全链条物项。涵盖土压平衡、泥水平衡等各类全断面隧道掘进机整机,刀具刀盘、螺旋输送机、管片拼装机、主驱动系统等核心零部件,以及专门应用于盾构装备的再制造技术,实现从产品到技术的全维度管理。
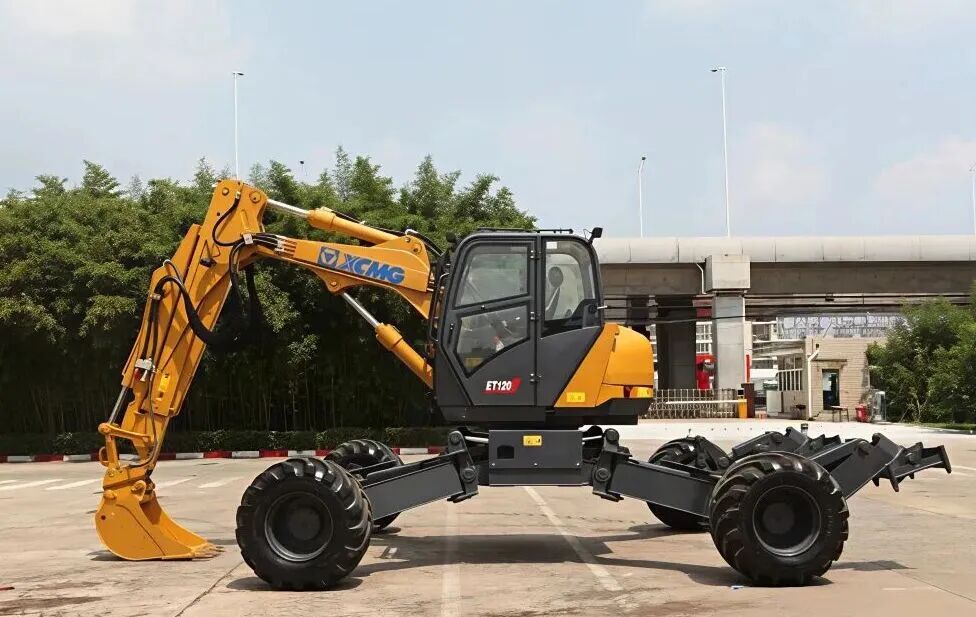
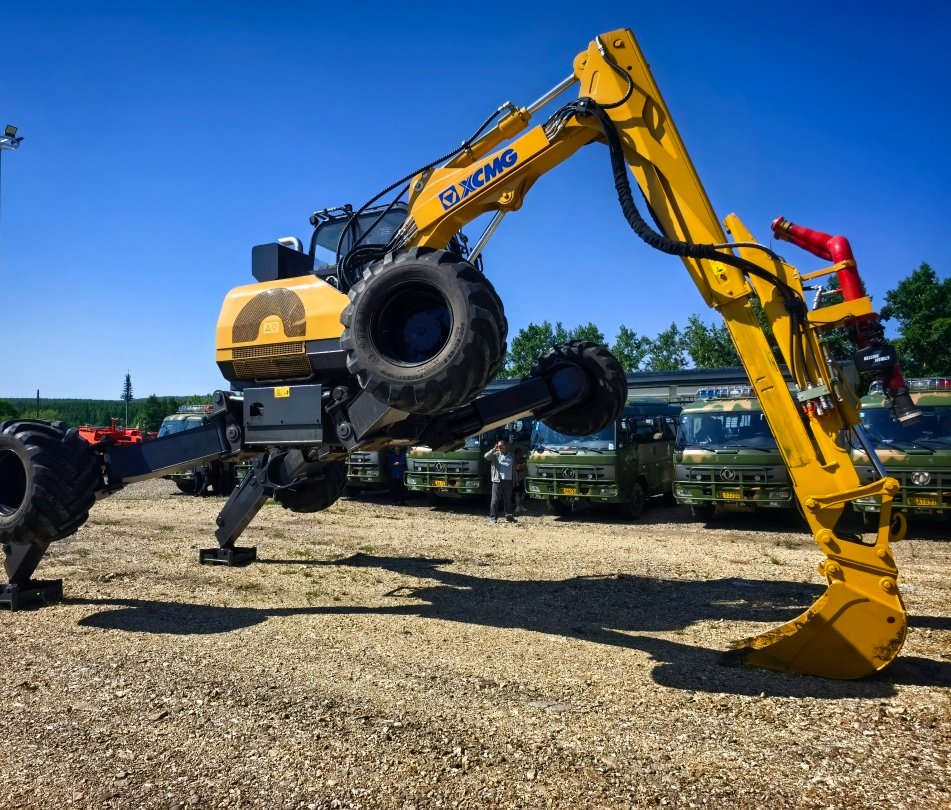
第二类为特定性能步履式挖掘机。具体限定为跨越垂直障碍超1.2米、涉水深度超1.5米、跨越壕沟超3米、步行爬坡度超40°的特种步履式挖掘机,及其配套的电液比例控制技术。
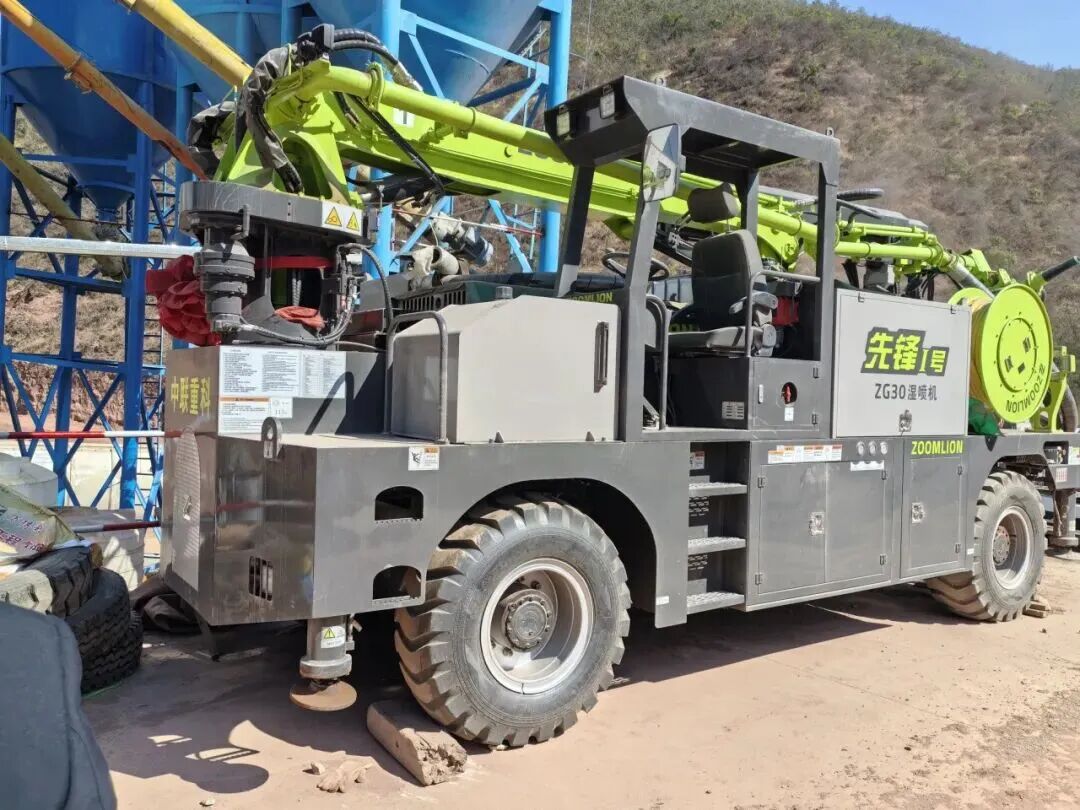
第三类为高原型湿喷机相关物项。针对适配海拔3000米以上地区的大功率、高适应性湿喷设备,涵盖专用发动机、电机、泵送系统、低温液压系统等核心配置。
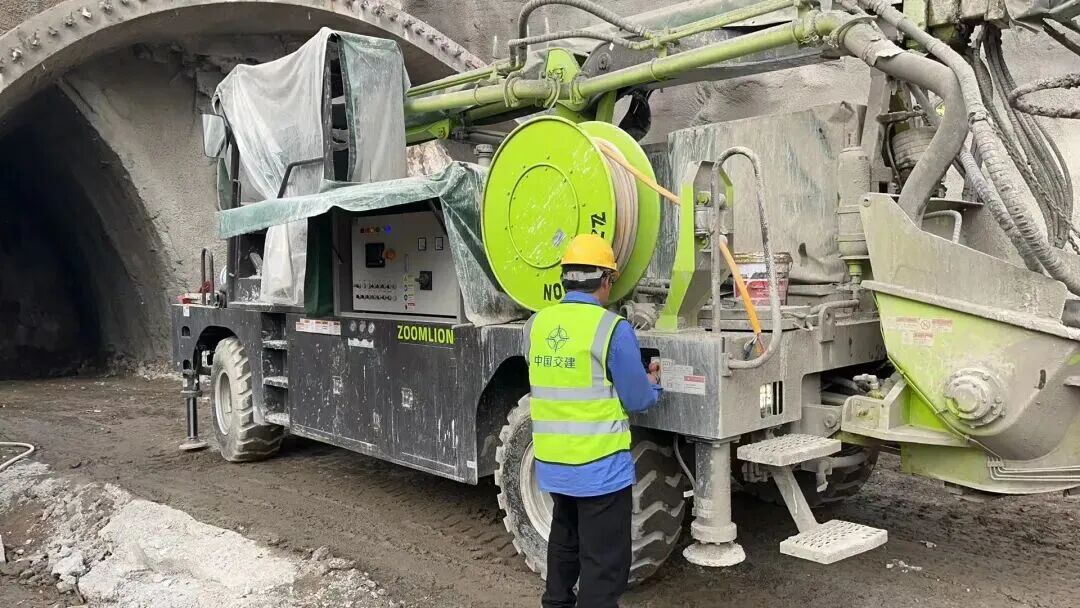
在管理方式上,政策采用分级管控机制:向普通地区出口相关物项,实行登记承诺制,合规贸易可正常放行;向敏感地区出口,则需另行申请许可。
为什么管制?既是产业升级所需 也是国家安全底线
此次政策调整并非突发转向,而是中国工程机械产业发展到当前阶段的必然选择,背后既有产业升级的深层逻辑,也有国家安全的底线考量。
从产业发展维度看,中国早已从工程机械技术跟跑者成长为全球市场主导者。仅盾构机一项,便已占据全球七成以上市场份额,产品远销30余个国家和地区。市场身份的转变,必然要求发展逻辑同步升级。
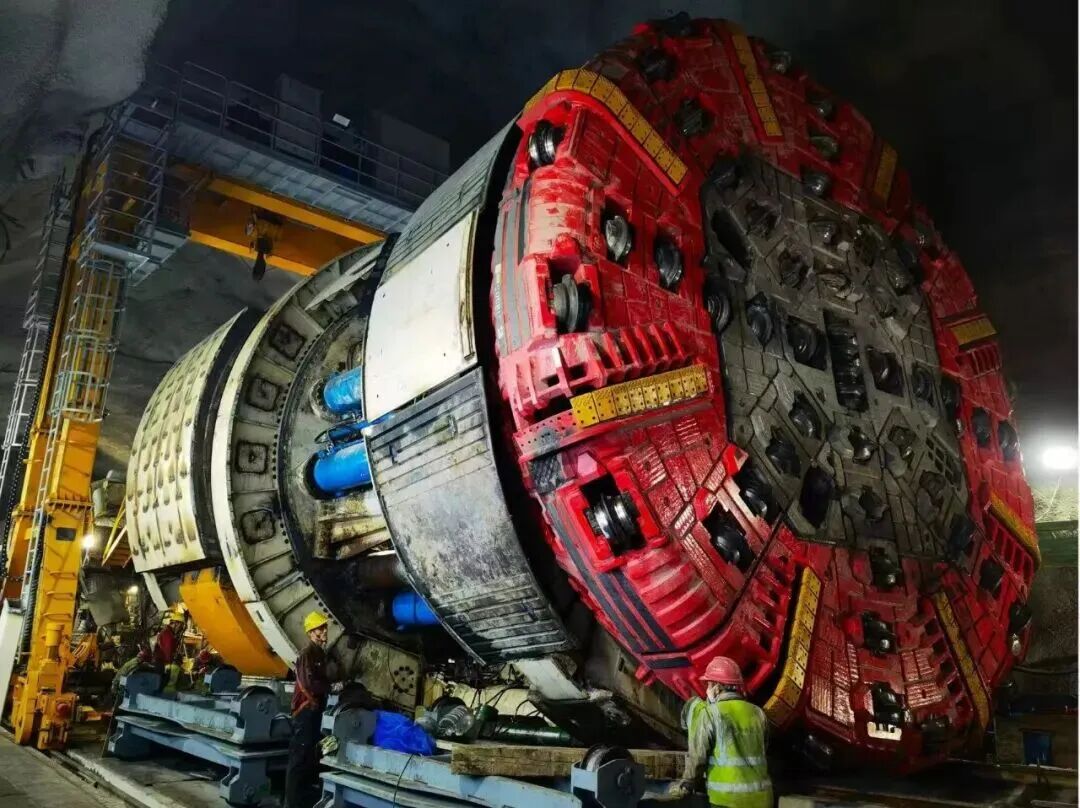
一方面,核心技术的护城河需要筑牢。这些高端装备的核心设计与制造工艺,是行业数十年技术迭代、无数工程实践沉淀出的产业精髓。若任由无序出口、拆解仿制导致技术外流,损耗的将是整个产业的长期竞争力。为技术出口划定边界,本质是守护产业发展的核心根基。
另一方面,出口竞争的秩序需要规范。此前出海热潮中,部分企业以低价抢单、同质化竞争的方式拓展市场,既压缩了全行业利润空间,也频频引发海外贸易摩擦,透支了中国装备的品牌价值。此次管制相当于为出口划定合规底线,倒逼行业从“价格内卷”向“价值竞争”转型。
从国家安全维度看,三类装备均具有显著的军民两用属性,这也是两用物项管制的核心立法出发点。高端隧道掘进装备、特种步履工程装备、高原施工装备,既可服务于民用基建场景,也可应用于特定领域的工程保障。对两用物项实施出口管制,是全球主要工业国的通行惯例,目的是从源头防范技术与装备流向风险区域,维护国家战略安全与发展利益。
可以说,此次管制不是对外开放的收缩,而是出海合规化的升级。中国工程机械早已走过“以量换市”的粗放阶段,迈向高质量、可持续、安全可控的出海新阶段,是产业发展的必由之路。
分化格局下暗藏长期利好
新政落地,对产业链不同主体的影响呈现分化态势,既无需过度恐慌,也不可掉以轻心。
对头部整机企业而言,新政的整体冲击可控。中铁装备、铁建重工等龙头企业合规体系完善,海外项目多以正规工程总承包模式推进,登记流程适配度高。反而随着行业竞争秩序的规范,低价恶性竞争将得到遏制,企业利润空间反而更具保障。
对中小贸易商及非主流贸易渠道而言,政策带来的调整压力更为直接。此前依托信息差倒买倒卖、拆解转售、低价冲量的经营模式,将面临更高的合规门槛,生存空间逐步收窄。
对海外市场而言,短期来看,部分新兴市场的采购节奏或有放缓;但从长周期审视,规范的出口秩序有助于中国工程机械摆脱“低价低质”的路径依赖,持续打磨品牌价值,反而能打开更广阔的长期发展空间。
从本质上看,此次管制不是“不让卖”,而是告别过去粗放式、低价化、无序化的出口模式。
从跑马圈地的规模扩张,到行稳致远的价值竞争,中国工程机械出海正翻过粗放增长的旧页。真正的产业竞争力,从来不是靠低价走量堆砌而成,而是以技术主导权、品牌话语权与安全可控的发展能力为支撑。管制的门槛,恰恰是高质量出海的新起点。
|